【2026年最新】パート年末調整の書き方完全解説!損しない控除の記入例
毎年11月頃になると、パート先から手渡される年末調整の書類。何枚も重なる複雑な用紙を前に、「名前や住所だけ書けばいいのか」「配偶者控除はどう計算するのか」と頭を抱えてしまうパート勤務者の方は少なくありません。「自分は年収103万円以下だから関係ない」と思い込んで白紙のまま提出したり、提出自体を放置したりすると、払いすぎた税金の還付を受けられないばかりか、配偶者の税金が高くなってしまう恐れもあります。
2026年の最新税制や働き方の多様化に伴い、Wワーク(掛け持ち)や社会保険の適用拡大など、パートを取り巻く環境は大きく変化しています。手取り額で損をしないために知っておくべき提出書類の種類から、基礎控除や配偶者控除の具体的な記入手順、「103万・130万円の壁」の最新注意点まで、実務に即して分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収103万円以下であっても原則提出が必要であり、基礎控除申告書や扶養控除等申告書を正しく記載することで還付金の受給や住民税申告の手間削減につながります。
- 要点2:非課税交通費の除外や配偶者特別控除の所得計算など、控除額を左右する正確な見積もりルールを押さえることが不可欠です。
- 要点3:2か所以上の掛け持ち勤務ではメイン勤務先でのみ年末調整を行い、サブの給与は自身で確定申告を行う必要があります。
【2026年最新】パート勤務で提出が必要な年末調整書類の一覧と役割
年末調整の時期に勤務先から配布される書類は、主に3種類から4種類存在します。自身がどの控除の対象になるかによって記入する用紙が異なるため、まずはそれぞれの書類が持つ役割を正しく整理しておきましょう。
パート勤務者が手渡される主な提出書類は以下の通りです。
① 給与所得者の扶養控除等(異動)申告書(通称:マル扶)
すべての給与所得者が提出する最も基本的な書類です。独身・既婚を問わず提出が求められ、これを提出することで毎月の給与から引かれる源泉徴収税額が低い税率区分(甲欄)で計算されます。
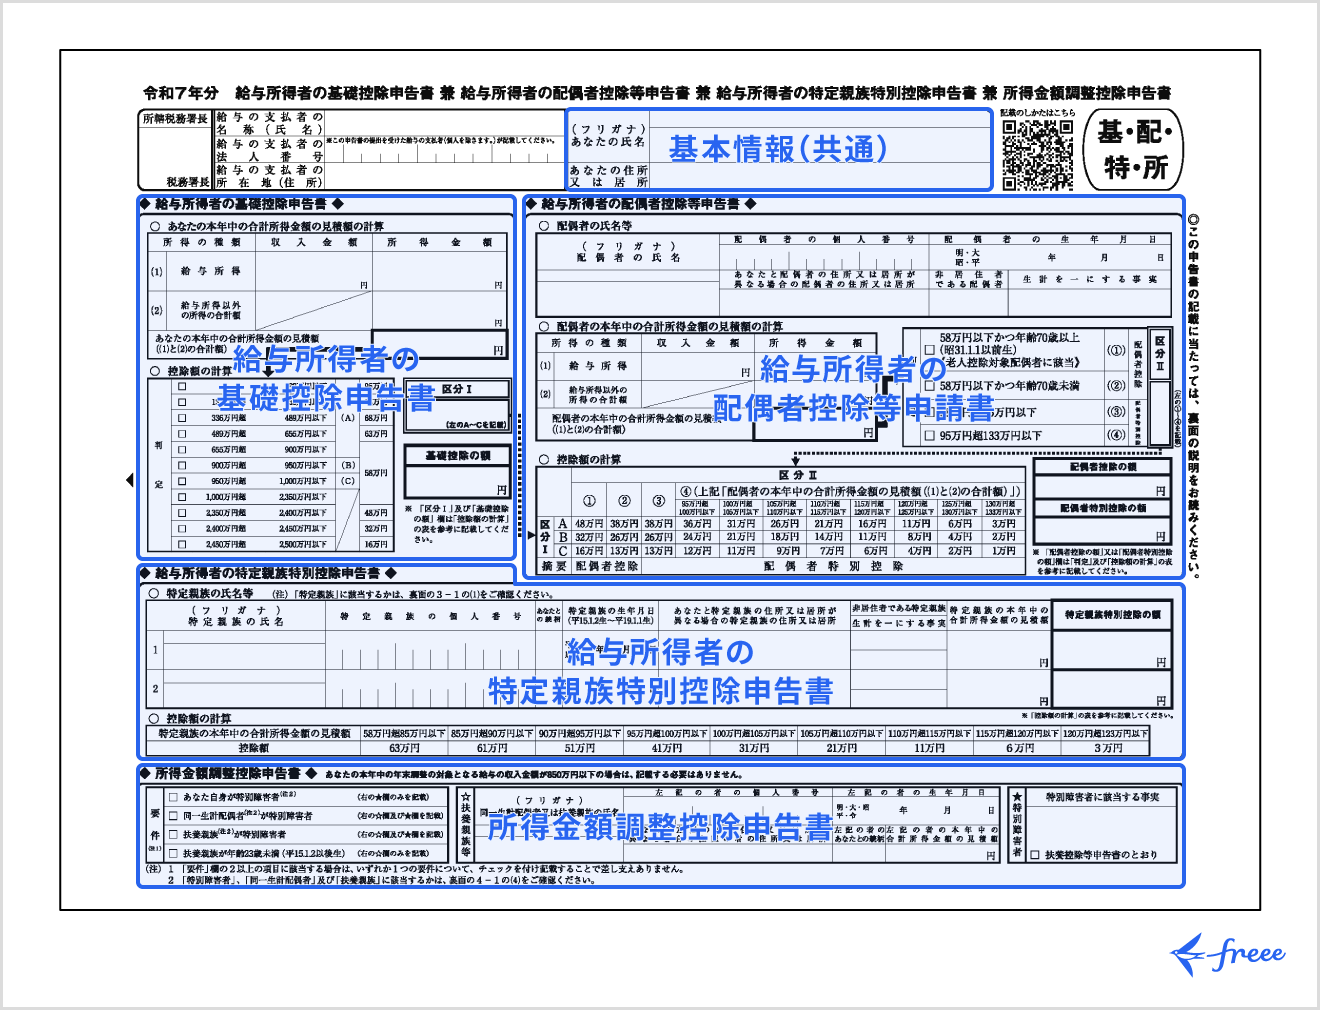
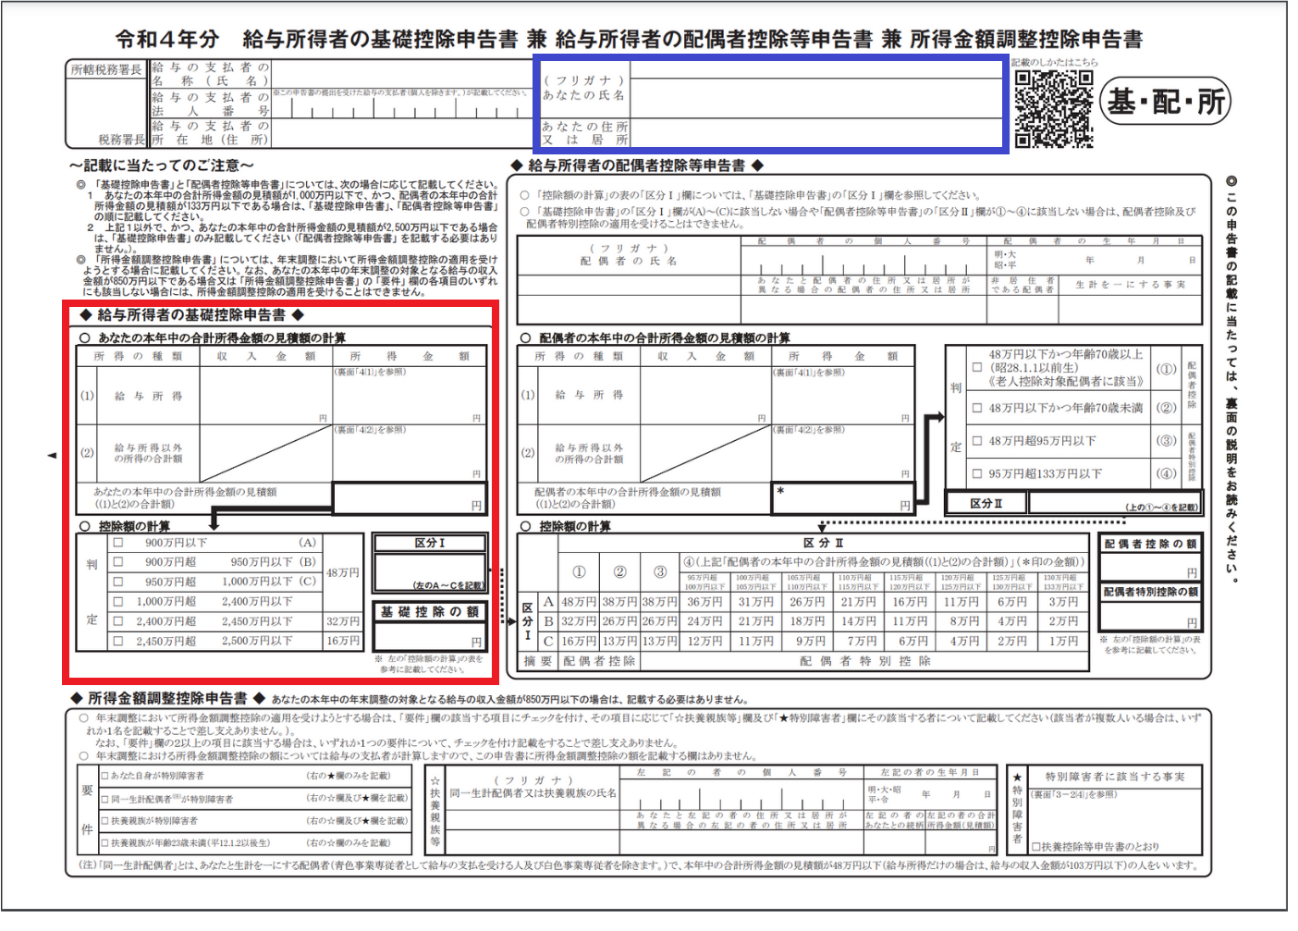
② 基礎控除申告書 兼 配偶者控除等申告書 兼 年末調整に係る定額減税のための申告書 兼 所得金額調整控除申告書(通称:マル基・配・所)
本人の基礎控除を受けるための枠、配偶者(夫や妻)がいる場合に控除を受けるための枠などが1枚に統合された用紙です。パートで働く主婦・主夫や学生、独身者など、年収の見積額を算定して基礎控除を適用させるために欠かせません。
③ 給与所得者の保険料控除申告書(通称:マル保)
自身で生命保険料、地震保険料、国民年金や国民健康保険などの社会保険料を支払っている場合に提出します。控除証明書を添付して申告することで所得控除を受けられます。
【書類別】パート向け年末調整の具体的な書き方と記入例
提出書類の全体像を把握したところで、実際にペンを取る際の記入手順を確認していきましょう。扶養控除等申告書、基礎控除申告書、配偶者控除申告書それぞれの記載ポイントを押さえれば、迷わずスムーズに作成できます。
1. 扶養控除等申告書の書き方
最上段の「あなたの氏名」「マイナンバー」「生年月日」「住所」を記入します。独身で扶養親族がいない場合、または扶養親族の基準を満たす家族がいない主婦パートの場合、中段の扶養親族欄はすべて空欄で構いません。下段の障害者控除や寡婦・ひとり親控除、勤労学生控除に該当する項目がある場合のみ、該当箇所にチェックを入れます。
2. 基礎控除申告書の書き方と所得の計算
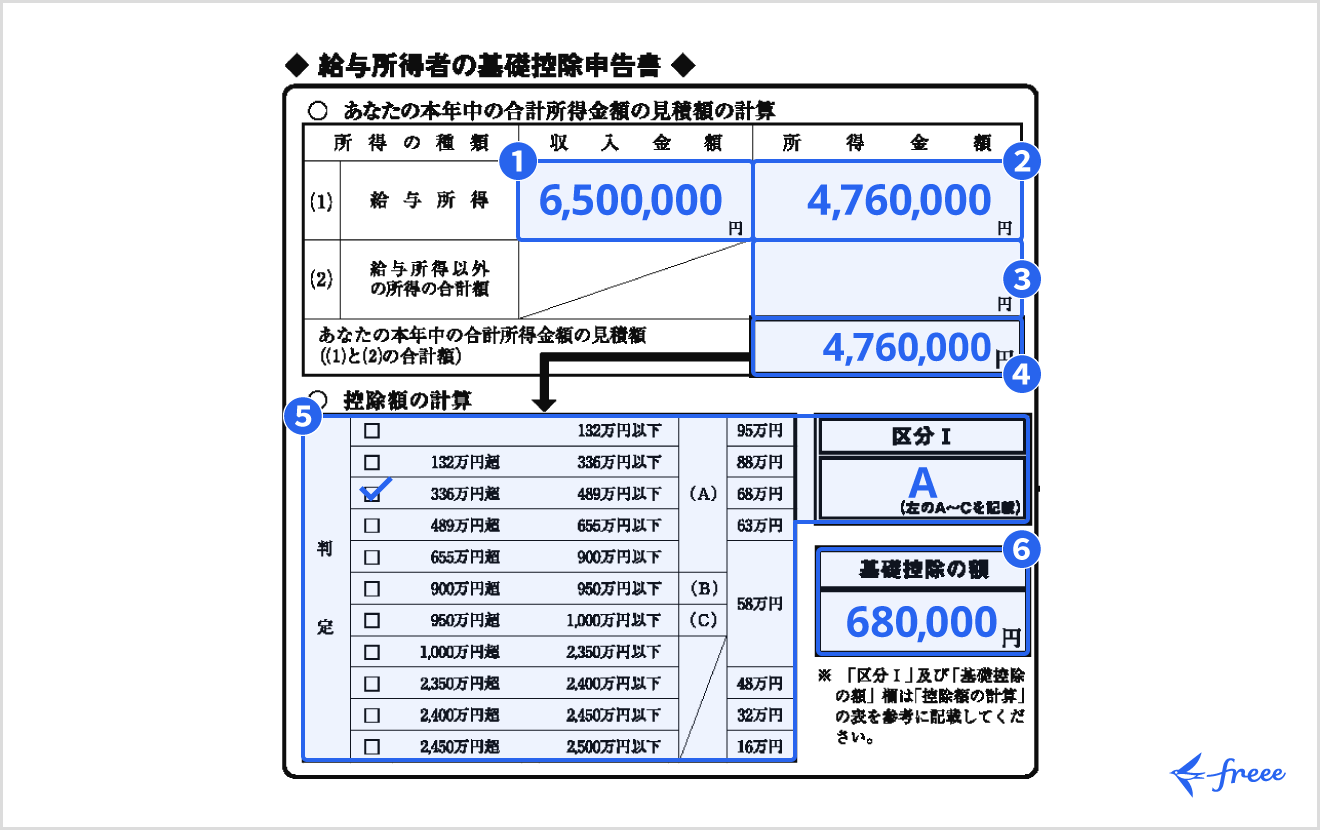
用紙の左半分にある「給与所得者の基礎控除申告書」欄には、その年の1月1日から12月31日までの「収入金額」と「所得金額」の見積額を記入します。ここで多くの人がつまずくのが「収入」と「所得」の違いです。
「収入金額」とは、税金や保険料が引かれる前の総支給額(額面)を指します。一方、「所得金額」は、収入金額から給与所得控除(最低55万円)を差し引いた金額です。例えば、パート年収の見積もりが98万円の場合、所得金額は「98万円 − 55万円 = 43万円」となります。
3. 独身パート勤務者の記入例
独身の一人暮らしパート勤務者の場合、扶養控除等申告書には基本情報のみを記載し、基礎控除申告書には自身の見積年収と所得金額を記入して「控除額の計算」で900万円以下の区分「A」にチェックを入れ、基礎控除額「48万円」を記載します。配偶者控除等の欄は無記入で提出します。
4. 収入金額に「交通費」は含めるべきか?
記入時の重要ポイントとして、給与明細に記載されている「通勤手当(交通費)」の扱いが挙げられます。所得税法上、一般的な非課税限度額(月額15万円まで)以内の通勤手当は収入金額に含めません。給料明細の「総支給額」から非課税交通費を引いた金額を基準に見積もりを立ててください。
「年収103万円以下なら書かない」はNG?知っておくべき提出の落とし穴
パート先で「年収103万円以下だから税金はかからないし、年末調整の書類は出さなくてもいいのでは?」と考える方が少なくありません。しかし、結論から言えば103万円以下であっても原則として書類の提出は必須です。
提出を怠ると、以下のような実害や不都合が発生します。
まず、繁忙期などで月収が8万8,000円を超えた月があると、その月の給料から所得税が源泉徴収(天引き)されます。年末調整の書類を正しく提出すれば、年収103万円以下であることが確定した時点で天引きされた税金が全額手元に戻ってきますが、提出しないと還付金を受け取ることができません。
さらに、扶養控除等申告書を出さない状態が続くと、勤務先は翌年以降の源泉徴収区分を「乙欄」として処理せざるを得なくなります。乙欄になると通常よりも高い税率で天引きされてしまい、毎月の手取りが大きく減ってしまう原因になります。
加えて、年末調整を行うことで勤務先から自治体へ「給与支払報告書」が自動送付され、翌年度の住民税の申告が不要になります。無駄な税務署への出頭や確定申告の手間を省くためにも、103万円以下であっても必ず期日までに記入して提出しましょう。
配偶者控除・配偶者特別控除の計算と「130万円の壁」で損をしない注意点
パートで働く主婦(主夫)にとって最も関心が高いのが、配偶者控除および配偶者特別控除の適用関係と、社会保険に関わる「年収の壁」のコントロールです。制度を正しく理解していないと、世帯全体の手取りが逆転する事態になりかねません。
■ 配偶者控除と配偶者特別控除の計算ルール
配偶者控除は、パートで働く本人の合計所得金額が48万円以下(給与年収103万円以下)で、かつ配偶者(夫など)の合計所得金額が900万円以下(給与年収1,095万円以下)の場合に満額38万円が適用されます。
年収が103万円を超えた場合でも、すぐに控除がゼロになるわけではありません。年収150万円(所得95万円)までは「配偶者特別控除」として配偶者控除と同額の38万円の控除が受けられます。その後、年収約201.6万円未満まで段階的に控除額が逓減していく仕組みです。
■ 税金の壁と社会保険の「130万円の壁」の違い
注意しなければならないのは、税金上の壁と社会保険上の壁は基準がまったく異なる点です。
・103万円の壁(所得税): 本人に所得税が発生し始めるライン
・150万円の壁(配偶者特別控除): 配偶者の税金控除が満額38万円受けられる上限ライン
・106万円 / 130万円の壁(社会保険): 配偶者の扶養を外れ、自身で健康保険や厚生年金に加入する義務が生じるライン
特に社会保険の「130万円の壁」を超えると、年金や健康保険料の自己負担が発生し、手取り額が大きく減少する場合があります。年末調整の書類に記入する見積年収がこれらの境界線付近になる場合は、直近のシフトや賞与の有無を慎重に確認し、正確な数値を算出することが重要です。
保険料控除申告書の書き方|パート本人名義や家族名義の支払いはどう扱う?
生命保険や個人年金、地震保険に加入している場合は、「保険料控除申告書」に記載して控除証明書を添付します。ここで頻繁に疑問が生じるのが、「誰の名義の保険を誰の申告書に書くべきか」という問題です。
■ パート本人名義の生命保険料
パート本人が契約者であり、本人の口座から保険料を支払っている場合は、本人の保険料控除申告書に記載します。ただし、本人の年収が103万円以下でそもそも所得税がゼロの場合は、控除を適用させても戻ってくる税金がありません。この場合、家計を共にする夫の申告書で控除を受けた方が世帯全体で節税になるケースがあります。
生命保険料控除は「契約者」ではなく「実際に保険料を負担している人」が控除を受けるルールとなっています。夫の口座から引き落とされている、または夫の収入から支払われている実態があれば、妻名義の保険であっても夫側の年末調整で申告することが認められています。
■ 国民健康保険・国民年金の支払い
年の途中で退職してパートになった場合や、家族の社会保険料をパート本人が直接支払った実績がある場合は、「社会保険料控除」の欄に支払金額を漏れなく記載してください。支払った全額が所得から控除されるため、高い節税効果を発揮します。
2か所以上の掛け持ちパートと確定申告|還付金はいつ戻る?
近年増加しているWワークや掛け持ちパート勤務の場合、年末調整の手続きには特別なルールが適用されます。
■ 年末調整ができるのは「1社のみ」
法律上、年末調整を受けられるのは「扶養控除等申告書を提出したメインの勤務先(主たる給与の支払者=甲欄)」1社に限られます。サブの勤務先(従たる給与の支払者=乙欄)には扶養控除等申告書を提出することはできません。
メインの職場で年末調整を済ませた後、翌年2月16日から3月15日の確定申告期間中に、両方の勤務先から交付された「源泉徴収票」を合算して自身で確定申告を行う必要があります。サブの勤務先では高めの税率(乙欄)で源泉徴収されているケースが多いため、確定申告を行うことで払いすぎた税金が還付されるケースが大半です。
■ 年末調整の還付金はいつ戻る?
年末調整によって生じた還付金は、一般的に12月の給与支給日、あるいは企業側の事務処理スケジュールによっては翌年1月の給与支給日に給与と合わせて振り込まれます。給料明細の「年末調整還付額」や「年調過不足額」といった項目で金額を確認できます。
【年末 調整 書き方 パート】に関するよくある質問(FAQ)
Q1:パートの収入金額には、毎月支給される交通費も含めて書く必要がありますか?
A1:原則として含める必要はありません。電車やバスの通勤定期代など、月額15万円までの非課税通勤手当は給与所得の対象外です。給与明細の「総支給額」から非課税交通費を差し引いた「課税対象支給額」を合算して見積金額を記入してください。
Q2:12月のパート給与が確定していない段階で、年収の見積もりはどう計算すればいいですか?
A2:書類作成時点(10月〜11月頃)までに支給された実績額に、残りの月で予定されているシフトや想定給与を足し合わせた概算額を記入します。多少の誤差が生じても、勤務先が12月の最終給与確定時に実際の年間合計額で正確に再計算してくれますので、現時点での最も正確な予測額を記載すれば問題ありません。
Q3:年収が103万円を少し超えてしまいそうな場合、扶養から外れて配偶者の税金は跳ね上がりますか?
A3:配偶者控除から配偶者特別控除へ切り替わりますが、パート年収が150万円以下であれば控除額は同額(最大38万円)に据え置かれます。そのため、103万円をわずかに超えたからといって配偶者の税金が急激に跳ね上がることはありません。ただし、本人の所得税・住民税が少額発生する点には留意してください。
まとめ:正しい年末調整で控除漏れを防ぎ手取りを守る
パートの年末調整は、用紙の名称や専門用語が並び複雑に見えますが、押さえるべき本質は「自身の正確な年収見積もりを出し、該当する控除枠を正しく埋めること」に尽きます。
「自分は扶養内だから」「少額のパートだから」と手続きを曖昧にせず、基礎控除や配偶者控除の記入ルールをしっかり把握して提出することが、払いすぎた税金を取り戻し、世帯の手取りを最大限に守る第一歩となります。手元にある源泉徴収票や保険の証明書をいま一度確認し、不備のない書類作成を進めましょう。 (出典: 年末 調整 書き方 パート(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。