ガリバーに自社ローンはある?審査落ちの理由とブラック時の購入術
中古車の購入を検討する際、国内最大手であるガリバーの利用を考える人は少なくありません。一方で、過去の滞納や信用情報に不安を抱え、「ガリバーに自社ローンはあるのか」「ブラックリスト状態でも車を手に入れられるのか」と悩む声も後を絶ちません。
マイカーが生活必需品である地域に暮らすドライバーにとって、ローンの可否は日々の死活問題です。本稿では、大手中古車販売店ガリバーにおけるローン制度の実態、信販会社の審査基準、万が一審査に通らなかった場合の現実的な選択肢までを網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ガリバーは自社金融による「自社ローン」を提供しておらず、オリコやジャックス等の提携信販会社を通じたオートローンが基本となる。
- 要点2:信用情報に異動情報(ブラック)がある場合、ガリバーの通常ローン審査を通過するのは極めて困難である。
- 要点3:審査落ちした際は、保証人の追加や頭金の用意、または独自の自社ローンを取り扱う中古車専門店への切り替えが有効な解決策となる。
【真相】ガリバーに「自社ローン」は存在するのか?噂の実態を検証
結論から整理すると、中古車販売大手のガリバー(株式会社IDOM)では、自社が直接代金を立て替えて分割回収する「完全自社ローン」は原則として取り扱っていません。全国に広がるガリバーの取り扱い店舗で案内される支払い方法は、一般的な信販会社を介したオートローンや据置型(残価設定型)ローン、クレジットカード決済、現金一括払いが中心です。
ネット上で「ガリバーの自社ローン」という言葉が飛び交う背景には、同社が多様な信販会社と提携しており、ユーザーの属性に応じて柔軟なプランを提案している点が、一部で「自社ローン並みに通りやすい」と誤認されて広まった事情があります。自社で独自の割賦販売許可を持って審査を行う専門店とはビジネスモデルが根本から異なるため、信販会社を通さない審査を期待している場合は注意が必要です。
ガリバーのローン審査基準と提携信販会社のリアルな内情
ガリバーでマイカーローンを申し込む場合、審査を担当するのはオリエントコーポレーション(オリコ)、ジャックス、プレミア、SMBCファイナンスサービスなどの大手提携信販会社です。審査基準はこれら信販各社の基準に準拠しており、主に「CIC」や「JICC」といった個人信用情報機関のデータをもとに厳格にスコアリングされます。
審査において特に重視される項目は以下の通りです。
・安定した継続収入(勤続年数1年以上が望ましい)
・返済負担率(年収に占める年間返済総額の割合が30%〜35%以内)
・信用情報の履歴(過去5年以内の延滞、強制解約、債務整理の有無)
・他社借入件数・総額(消費者金融やカードローンの残高)
アルバイトやパート、個人事業主であっても、安定した収入が証明でき、過去の信用情報に大きな問題がなければ通過の可能性は十分にあります。しかし、後述するネガティブな履歴が存在する場合は、大手の信販会社ゆえに機械的な足切りが行われるケースが珍しくありません。
ガリバーのオートローンで「審査落ち」する決定的な理由とサイン
ガリバーのオートローン審査に落ちてしまう場合、そこには明確な原因が存在します。最も多い要因は、携帯電話本体の分割代金やクレジットカード支払いの「長期延滞(61日以上または3ヶ月以上)」による信用情報のブラック登録です。
また、過去の金融事故だけでなく、「短期間に複数のローンへ同時に申し込んだ(申し込みブラック)」「年収に対して希望借入額が高すぎる」「すでに複数の消費者金融から借入がある」といった状況も即座に否決の引き金となります。特に近年は、後払いアプリや奨学金の滞納履歴が信販会社の信用照会で露呈し、思わぬ審査落ちにつながるケースが急増しています。
金利・手数料と残価設定ローン|総支払額で損をしないための注意点
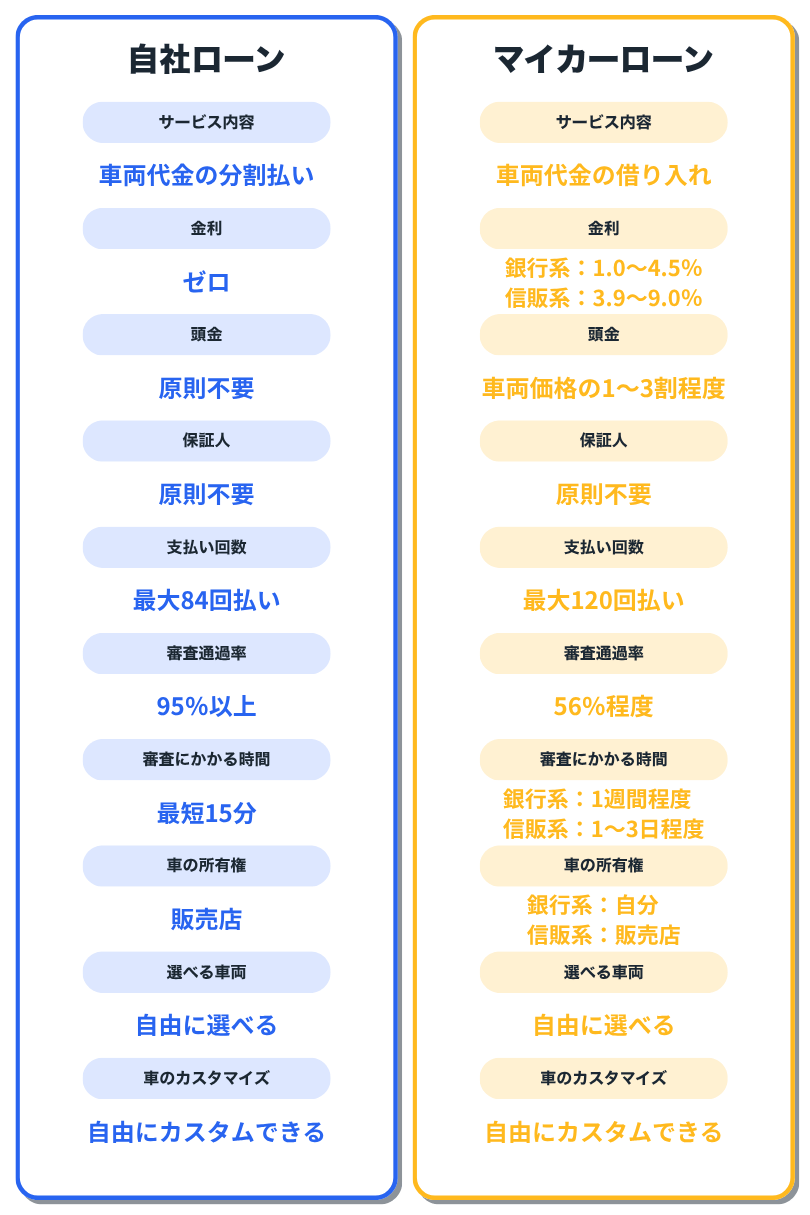
ガリバーの提携オートローンを利用する際、必ず把握しておくべきが実質年率(金利)と手数料です。中古車販売店の提携信販ローンは、銀行のマイカーローン(年1.5%〜4.0%程度)と比較すると高めに設定されており、一般的には年6.0%〜9.8%前後が相場となります。
車両本体価格が200万円の場合、金利数パーセントの差で最終的な支払総額が数十万円単位で変動します。さらに、月々の支払額を抑える手段として提示される「残価設定ローン(据置型)」についても、据え置いた最終据置額にも金利手数料がかかり続ける仕組みを理解しておかなければなりません。契約前には必ず返済シミュレーションを取り寄せ、金利を含めた総支払額が適正範囲に収まっているかを確認することが不可欠です。
「ブラックでも車は買える?」自社ローン中古車の仕組みと審査が甘いと言われる理由
信用情報に傷がある状態で車を購入したい場合、有力な選択肢となるのが「自社ローン取扱専門店」の存在です。これは販売店自らが車両代金を立て替え、購入者が店舗に対して直接月々の代金を分割で支払っていく契約方式を指します。
自社ローン中古車の審査が「甘い」と言われる最大の理由は、CICやJICCといった信用情報機関の照会を行わない店舗が多いためです。過去の債務整理や延滞歴よりも、「現在定職に就いており、毎月の支払い能力があるか」という現状の生活状況を重視して独自基準で審査が行われます。近年ではGPS端末の搭載を条件に、頭金なしでの分割払いに対応する専門店も登場しており、金融ブラックの人々にとって確実性の高い移動手段の確保ルートとなっています。
ガリバーでローンが通らない場合の対処法|保証人設定と専門店活用
もしガリバーの通常ローン審査で否決されてしまった場合でも、即座に車の購入を諦める必要はありません。状況に応じて以下の4つのステップで段階的に対処することが可能です。
1. 安定収入のある保証人を立てる
親族など定職に就いている人物を連帯保証人に設定することで、信販会社の信用を補完し、再審査を通過できる確率が高まります。
2. 頭金を増やして借入希望額を下げる
車両代金の一部を現金で支払い、ローンの申請金額を減らすことで、返済負担率を信販会社の許容範囲内に収める手法です。
3. 車両のランクや年式を見直す
総額を50万円〜100万円前後の軽自動車やコンパクトカーに変更し、借入額そのものを圧縮して審査通過を狙います。
4. 自社ローン取扱専門店へ切り替える
信販会社を通す方法で一切の望みがない場合は、過去の信用情報を問わない独立系の自社ローン専門店に相談するのが最も確実な打開策となります。
実際の評判と口コミから見る「ガリバーのローン利用」のメリット・デメリット
利用者の口コミを分析すると、ガリバーのローンには明確な利便性と注意すべき側面の両方が存在します。
【高評価の口コミ・メリット】
・「全国の豊富な在庫から車を選べ、店舗で書類作成から審査まで即日完了した」
・「複数の信販会社を試してもらえたため、他社でダメだったが条件付きで通った」
・「大手ならではの手厚い保証プランをローンに組み込めたので安心感がある」
【慎重な口コミ・デメリット】
・「銀行系マイカーローンに比べて金利が高く、総支払額が膨らんでしまった」
・「営業担当者から残価設定型を強く勧められたが、最終的な条件が複雑だった」
手続きのスピード感と在庫規模は大手ならではの圧倒的な強みですが、金利負担の大きさについては利用前に冷静な計算が求められます。
【ガリバー 自社 ローン】に関するよくある質問(FAQ)
Q1:ガリバーの店舗の中に自社ローンを取り扱っている店舗はありますか?
A1:ガリバーの直営店および加盟店では、原則として信販会社を通さない完全な自社ローンの取り扱いはありません。すべての割賦契約は提携信販会社(オリコ、ジャックス等)の審査を経て行われます。
Q2:信用情報がブラックの状態でも、頭金なしでガリバーの車は買えますか?
A2:ガリバーが提携する信販会社では信用情報機関の照会が必須となるため、いわゆるブラック状態で頭金なしのフルローンを組むことは極めて困難です。この場合は自社ローンを取り扱う専門中古車店への相談を推奨します。
Q3:審査に落ちた履歴はどのくらいの期間残りますか?
A3:ローン審査に申し込んだ履歴は、個人信用情報機関に「6ヶ月間」記録されます。短期間に連続して何社も申し込むと審査落ちのリスクが高まるため、否決後は半年ほど期間を空けるか、信用情報を参照しない購入手段を検討するのが賢明です。
まとめ:審査不安を解消して自分に最適な1台を手に入れるために
ガリバーには信販会社を通さない「自社ローン」は存在せず、審査は提携する大手信販会社の規準に従って客観的に行われます。そのため、過去に金融事故の履歴がある人にとって、通常通りの審査通過はハードルが高いのが現実です。
しかし、保証人の設定や頭金の調整、借入額の引き下げといった対策を講じることで道が開ける場合もあります。それでも信販会社の審査が通らない場合は、信用情報に依存しない自社ローン専門店を選択するなど、視野を広げて柔軟に行動することが、無理のないカーライフを実現するための最短ルートです。 (出典: ガリバー 自社 ローン(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。