「収入」と「所得」の違いとは?源泉徴収票の罠と税金計算の真相
年末調整の書類や確定申告書、毎月の給与明細を開いたとき、「収入金額」と「所得金額」という紛らわしい2つの言葉に頭を悩ませた経験はないでしょうか。一見似たような言葉に思えますが、税務上この2つは全く異なる概念として明確に区別されています。この違いを曖昧なままにしておくと、配偶者控除の申請ミスや税金の過払い、あるいは確定申告時の書類不備など、思わぬ不利益を被ることになりかねません。
会社員の手取り額を左右する控除の仕組みや、個人事業主・年金受給者における計算基準の真相まで、損をしないために押さえておくべき「収入」と「所得」の決定的な境界線を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入ってきた総支給額(額面)であり、「所得」はそこから必要経費や給与所得控除を差し引いた実質的な儲けを指す。
- 要点2:源泉徴収票の「支払金額」が収入、「給与所得控除後の金額」が所得であり、税金は収入ではなく所得を基準に計算される。
- 要点3:2026年最新の税制動向を踏まえ、額面・所得・手取り額の構造を正確に理解することが確実な節税と申請ミス防止につながる。
【基本概念】収入金額と所得金額の決定的な違いとは?わかりやすく図解整理
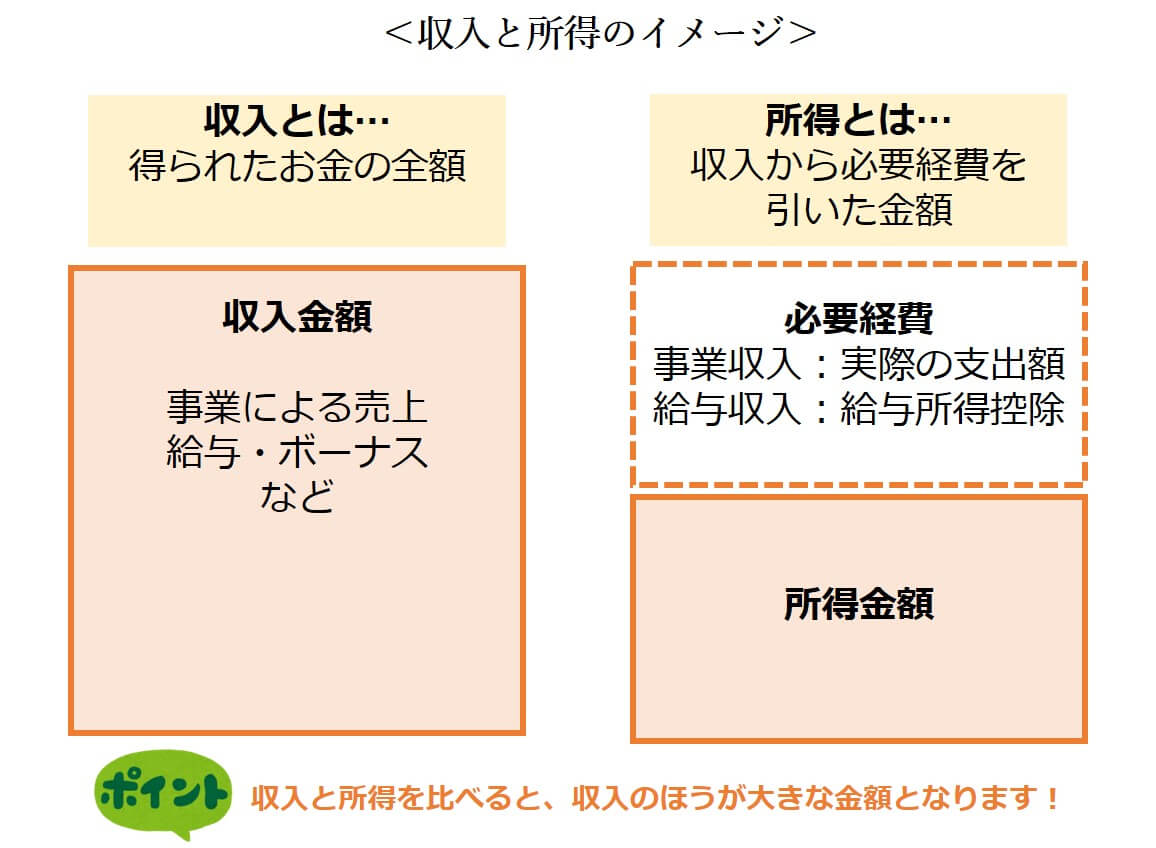
税金や社会保険の仕組みを理解する第一歩は、収入金額と所得金額の違いをわかりやすく把握することです。端的に整理すると、以下の関係式が成り立ちます。
「収入金額 − 必要経費(または給与所得控除)= 所得金額」
会社員における「収入金額」とは、基本給や残業手当、各種ボーナスなどを合算した、いわゆる「額面年収」を指します。一方の「所得金額」は、その収入を得るためにかかった経費を差し引いた後の金額です。税金(所得税や住民税)は、入ってきた総額である収入に対して直接かけられるのではなく、経費を引いた後の所得金額をベースに算出されます。
ここで混同しやすいのが手取り額と額面の違いです。手取り額は、会社から支給される総支給額(額面=収入金額)から、所得税・住民税、さらに健康保険料や厚生年金保険料などの社会保険料が天引きされた後、実際に銀行口座へ振り込まれる金額を指します。つまり、「収入(額面) > 所得 > 手取り」という大小関係が成り立っています。
源泉徴収票のカラクリ|なぜ「支払金額」と「給与所得控除後の金額」に差が生じるのか
会社員の手元に届く源泉徴収票には、複数の金額欄が並んでいます。その中で最も重要なのが源泉徴収票の「支払金額」と「給与所得控除後の金額」の2つです。
支払金額の欄に記載されている数字がその年の「給与等の収入金額」であり、給与所得控除後の金額の欄にある数字が「給与所得金額」を示しています。なぜこの2つの欄で金額に大きな開きが生じるのでしょうか。その背景には、会社員に認められている給与所得控除の計算方法が深く関係しています。
個人事業主であれば、業務に必要なパソコン代や交通費を「実際の領収書」で経費計上できます。しかし、全国に数千万人いる会社員全員が個別にスーツ代や仕事関連の書籍代を確定申告していては、税務署の処理がパンクしてしまいます。そこで税法上、「給与収入の額に応じて一定額を概算経費として差し引いてよい」とする制度が設けられました。これこそが給与所得控除の正体です。
年末調整において会社が給与所得控除を一括計算してくれるため、会社員は意識せずとも「収入から控除を引いた所得」を算出できているのです。
【働き方別】会社員・個人事業主・年金受給者で異なる所得の算出ルール
所得の算出ルールは、どのような形で収入を得ているかによって大きく3つに分かれます。自身の雇用形態や状況に応じた正確な計算基準を知っておくことが欠かせません。
1. 会社員・パート・アルバイト(給与所得)
会社から支払われる給与や賞与が対象です。前述のとおり、給与等の金額と所得金額の違いは「給与所得控除」を差し引いているかどうかにあります。年収に応じて控除額の下限(55万円)から上限まで段階的に設定されています。
2. フリーランス・個人事業主(事業所得)
個人事業主における収入と所得・経費の関係は非常にシンプルです。売上として得た「総収入金額」から、仕入れ代・通信費・家賃などの「実際の必要経費」を差し引いた残りが事業所得となります。青色申告を行っている場合は、さらに最大65万円の青色申告特別控除を差し引くことが可能です。
3. 年金生活者(雑所得)
年金受給者が受け取る公的年金は雑所得として扱われます。この場合も年金総額にそのまま課税されるわけではなく、年齢(65歳未満か65歳以上か)と年金収入額に応じた「公的年金等控除」を差し引いた後の金額が所得となります。
税額が決まる最終ステップ|課税所得と「住民税・所得税」の関係
所得金額が算出された後、税金はどのように決まるのでしょうか。ここでもう一つ登場する重要概念が課税所得と住民税・所得税の違いです。
所得金額から、さらに個人の生活事情に合わせた「所得控除」(基礎控除、配偶者控除、扶養控除、社会保険料控除、生命保険料控除など)を差し引いた残りの金額を課税所得(課税標準額)と呼びます。最終的な税額は、この課税所得に所定の税率を掛けて計算されます。
税金ごとの計算特徴は以下のとおりです。
- 所得税:課税所得が高くなるほど税率が5%から45%まで段階的に上がる「累進課税」を採用。
- 住民税:課税所得に対して一律約10%(所得割)+均等割が課される定額的な仕組み。
いわゆる配偶者控除における「48万円の壁」という言葉も、この所得概念が基準になっています。給与収入が103万円の場合、給与所得控除55万円を差し引くと所得金額はちょうど48万円になります。税制上の各種ボーダーラインは「収入」ではなく「所得」を基準に設計されているケースが極めて多いため、注意が必要です。
書類で迷わない!確定申告書と年末調整の正しい書き方とチェックポイント
実務で多くの人がつまずくのが、申告書類への転記作業です。確定申告書における収入金額と所得金額の書き方には明確なルールが存在します。
確定申告書第一表を広げると、左上に「収入金額等」、その右側に「所得金額等」という区分が並んでいます。給与所得者の場合、源泉徴収票の「支払金額」の数字を「収入金額等」の給与欄へ記入し、「給与所得控除後の金額」を「所得金額等」の給与欄へと正確に転記しなければなりません。もし収入欄に所得の金額を書いてしまうと、控除が二重適用されたり税額が誤って計算されたりして税務署から修正を求められます。
また、収入金額と所得金額の違いは年末調整で提出する「給与所得者の配偶者控除等申告書」や「基礎控除申告書」でも頻出します。配偶者の年間見込み額を記入する際、額面給与をそのまま所得欄に書いてしまうと、本来受けられるはずの配偶者控除が適用外になって手取りが減ってしまう失敗例が後を絶ちません。必ず「収入見込み額から55万円を引いた所得額」を記入するよう確認しましょう。
【2026年最新】所得控除の見直しと税制改正の詳細まとめ
2026年最新の所得控除見直し詳細まとめとして押さえておきたいのが、働き方の多様化や物価高を受けた基礎控除・給与所得控除の再編論議です。
近年、最低賃金の大幅な引き上げに伴い、従来の「年収103万円の壁」や各種控除ラインの実質的な見直しが進められています。給与所得者だけでなく、副業ワーカーやフリーランスとの税負担の公平性を確保するため、特定の給与所得控除に依存しすぎない税制構造へのシフトが加速しています。
マイナンバーカードを活用した「マイナポータル連携」による確定申告の自動入力化も定着し、源泉徴収票のデータを読み取るだけで収入と所得が自動分類される利便性は向上しました。しかし、システムが自動化されたからこそ、根本的な計算根拠を知らなければ、控除の入力漏れや申告内容の異常値に気づくことができません。最新の控除額ルールを正しく把握しておくことが、賢い資産防衛の前提条件となっています。
【収入金額と所得金額の違い】に関するよくある質問(FAQ)
Q1:パートやアルバイトで働く配偶者の「年収103万円」は収入金額ですか?それとも所得金額ですか?
A1:年収103万円は「収入金額(額面給与の総額)」を指します。給与所得控除の最低額である55万円を差し引くと「所得金額は48万円」となります。税法上の基礎控除(48万円)と相殺されて所得税が0円になる基準が、この103万円という数字の正体です。
Q2:確定申告で「収入金額」と「所得金額」に同じ数値を記入して提出したらどうなりますか?
A2:給与所得や事業所得があるにもかかわらず同じ金額を記入した場合、給与所得控除や経費が一切引かれていないとみなされ、余計に高い税金が課される恐れがあります。誤って提出した場合は、速やかに「更正の請求」または「修正申告」を行って正しい税額に訂正してください。
Q3:銀行の住宅ローン審査や賃貸契約で提出を求められる「年収」には、どちらの金額を書くべきですか?
A3:一般的に各種ローンの審査や賃貸契約で求められる年収は「収入金額(総支給額・額面)」です。源泉徴収票であれば「支払金額」欄の数字を記入します。ただし、自営業・個人事業主の場合は売上(収入)ではなく「所得金額」が実質的な年収として評価されるケースが多いため、提出先の規程を確認してください。
まとめ:数字の仕組みを正しく把握して税金の無駄と申請ミスを防ぐ
「収入金額」は受け取った総額(額面)であり、「所得金額」はそこから経費や法定控除を引いた実質的な利益であるという原則は、あらゆる税金計算の土台です。
源泉徴収票に記載された数字のカラクリを理解し、年末調整や確定申告で正しく申告することは、手取りを守るための最も確実な防衛策です。税制改正の動きが活発な2026年だからこそ、額面や手取りの数字だけに一喜一憂せず、自らの「所得」がどのように算出されているかを定期的に見直してみてはいかがでしょうか。 (出典: 収入 金額 所得 金額 違い(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。