500円玉貯金は大損する?銀行手数料の罠と100万円貯める出口戦略
かつて誰でも手軽に始められる貯蓄術の王道として親しまれた「500円玉貯金」。重みとともに貯まっていく達成感に魅了される人が多い一方で、金融機関の硬貨取扱手数料の新設・値上げにより、「苦労して貯めたのに窓口で数千円の手数料を取られた」「両替しようとしたら大損した」という悲鳴がSNSや知恵袋などで相次いでいます。
キャッシュレス決済が定着した2026年現在、500円玉貯金は本当に時代遅れの損する手法になってしまったのでしょうか。金融機関の最新手数料ルールを徹底解剖した上で、手数料を1円も払わずに換金する出口戦略や、挫折せずに100万円を目指す実践的なコツを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクやゆうちょ銀行の硬貨預入・両替手数料により、大量の500円玉を一度に換金すると数千円規模の手数料が発生して実質目減りするリスクがある。
- 要点2:100万円達成には2,000枚(重量約14kg)が必要であり、1日1枚のペースなら約5年5カ月、月20枚ペースなら約8年4カ月の期間がかかる。
- 要点3:セルフレジでの日用品決済や各行の無料枠を活用した分散入金など、正しい出口戦略を設計すれば手数料ゼロで賢く貯金を完結できる。
【2026年最新】500円玉貯金は大損するのか?硬貨取扱手数料の衝撃と真相
「500円玉貯金は損をする」と言われる最大の要因は、金融機関における硬貨取扱手数料(預入手数料・両替手数料)の存在です。以前は窓口やATMにどれだけ硬貨を持ち込んでも無料のケースが一般的でしたが、金融機関のコスト削減と現金管理負担の軽減を目的に、各行で有料化が一気に進みました。
特に注意すべきなのは、口座への「預入れ」であっても硬貨の枚数に応じて手数料が発生する点です。たとえば、1,000枚の500円玉(50万円分)をメガバンクの窓口に入金しようとした場合、1,000円〜1,500円程度の手数料が差し引かれます。さらに両替(硬貨から紙幣への交換)を行う場合、窓口・両替機ともに枚数に応じた厳格な手数料テーブルが適用されます。
知恵袋やSNSでは「満杯になった貯金箱を持ち込んだら、手数料で数日分の生活費が消えた」といった投稿が後を絶ちません。貯金そのものでお金が減るわけではありませんが、「預け入れ・両替の仕組みを知らずにまとめて換金しようとする行為」が大損の元凶となっています。
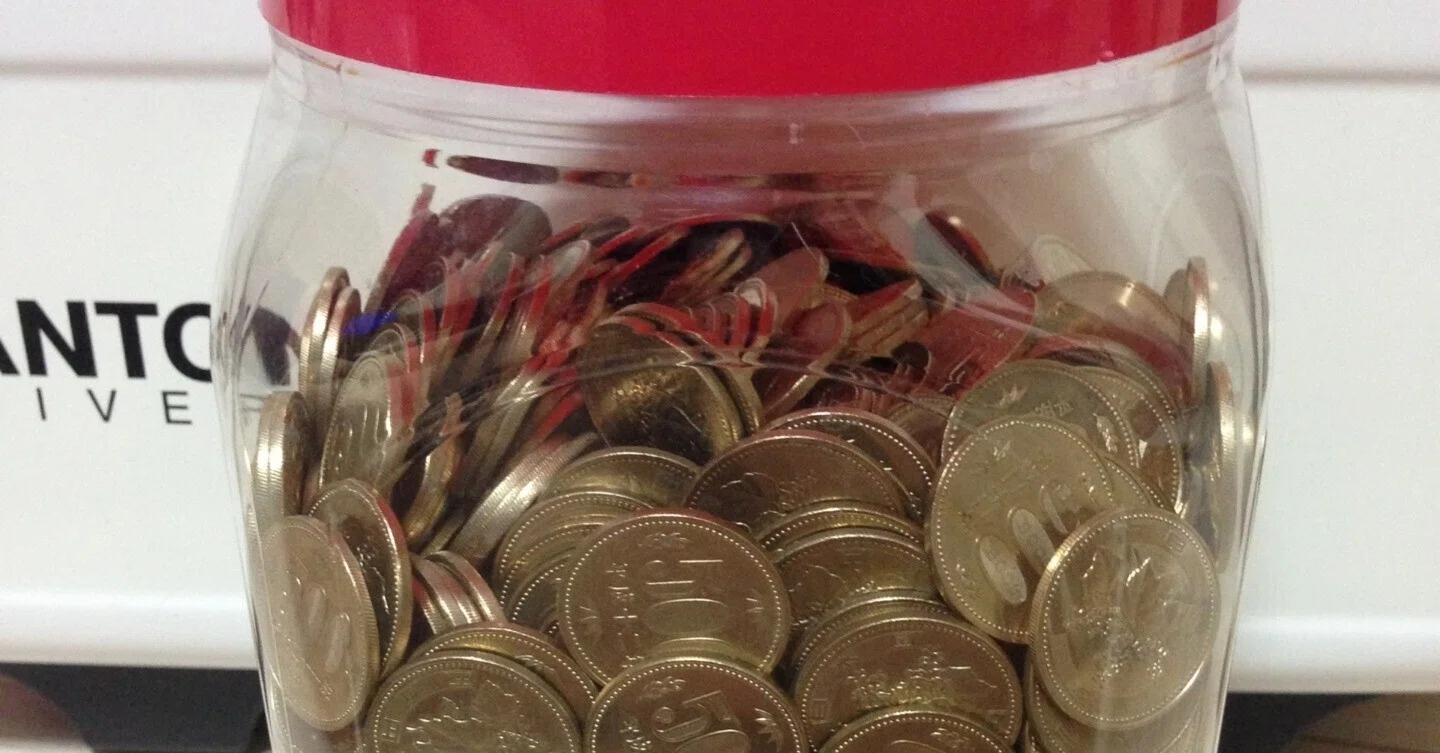
【徹底比較】大手銀行・ゆうちょの硬貨預入・両替手数料一覧
金融機関各社が発表している公式データに基づき、窓口およびATMにおける硬貨の取扱手数料と預入制限を一覧表に整理しました。
| 金融機関 | 窓口預入の無料枚数・手数料 | ATM硬貨預入の条件・手数料 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 51〜100枚:550円 101〜500枚:825円 501〜1,000枚:1,100円 | 1枚から手数料発生 1〜25枚:110円 26〜50枚:220円 51〜100枚:330円 | 窓口の50枚無料枠が極めて実用的。ATMでの小銭預入は1枚目から手数料を取られるため厳禁。 |
| 三菱UFJ銀行 | 100枚まで無料 101〜500枚:550円 501〜1,000枚:1,100円 | 無料(1回100枚まで) ※硬貨対応ATMのみ、平日稼働時間帯限定 | 口座保有者であればATM・窓口ともに100枚まで無料で処理可能。小まめな預入に最も適している。 |
| 三井住友銀行 | 300枚まで無料(口座保有者) 301〜500枚:550円 501〜1,000枚:1,100円 | 無料(1回100枚まで) ※店舗内ATM等の一部の機器に限定 | 窓口の無料枠が300枚と広く、まとまった枚数を預けたい場合の利便性が高い。 |
| みずほ銀行 | 100枚まで無料 101〜500枚:550円 501〜1,000枚:1,320円 | 無料(1回100枚まで) ※店舗内ATMのみ対応 | メガバンク標準の手数料体系。100枚を超える預入は手数料が一気に跳ね上がるため分割が必須。 |
手数料改定の推移を俯瞰すると、「一度に大量の硬貨を処理させない」という銀行側の明確な方針が見て取れます。ATMに硬貨を投入する場合、1回あたり100枚までの投入制限が設けられており、機械の詰まりを防ぐためのメンテナンスコストが手数料に反映されています。
いくら貯まる?100万円達成に必要な期間と現実的なシミュレーション
500円玉貯金で具体的にどれだけの金額が貯まり、どれほどの期間を要するのか、目標別の数値データを算出しました。
目標金額として最も人気の高い「100万円」を達成するためには、500円玉がちょうど2,000枚必要です。500円玉1枚の重量は約7.1g(新旧硬貨でほぼ同等)であるため、2,000枚集まると総重量は約14.2kgに達します。これは一般的な米袋(10kg)を優に超える重さであり、自宅での保管場所や持ち運びの手段にも工夫が求められます。
積立ペース別の達成期間シミュレーションは以下のとおりです。
- 1日1枚ペース(月30枚・15,000円): 約5年5カ月(約66カ月)
- 平日毎日1枚ペース(月20枚・10,000円): 約8年4カ月(約100カ月)
- 週2枚ペース(月8枚・4,000円): 約20年10カ月
- 1日2枚ペース(月60枚・30,000円): 約2年9カ月(約33カ月)
30万円コース(600枚・重さ約4.3kg)であれば、1日1枚のペースで約1年8カ月で到達できるため、旅行資金や家電の買い替えといった短期的な目標に最適です。100万円を目指す場合は数年単位の長期戦となるため、途中で挫折しない仕組み作りが欠かせません。

【実態検証】利用者の生の声と現場目線で見えた挫折原因
WebアンケートやSNS上のコミュニティで交わされるリアルな体験談を分析すると、500円玉貯金に挑戦した人の約6割が途中で断念している実態が浮かび上がります。代表的な挫折の要因は大きく3点に集約されます。
第1の要因は、「キャッシュレス化でお釣りが出ない」という生活環境の変化です。買い物時にQRコード決済やクレジットカードをメインで使う生活スタイルが浸透したことで、そもそも手元に小銭が発生せず、「貯金箱に入れる500円玉がない」という根本的な問題に直面します。
第2の要因は、「気軽に取り出せる貯金箱を使ってしまうこと」です。フタを開ければいつでも小銭を取り出せる貯金箱を使っていると、「手持ちの現金が足りないから数枚拝借しよう」という甘えが生じ、いつの間にか中身が減ってしまうケースが多発しています。
第3の要因は、「2021年以降に流通した新500円玉(バイカラー・クラッド貨)の受入問題」です。古い仕様の自動カウント式貯金箱や旧型コインケースでは、新500円玉の識別ができずにエラーが出たり、投入口に入らなかったりするトラブルが現場の利用者を悩ませています。
手数料ゼロで換金する裏ワザ|セルフレジ消費と賢い出口戦略
貯まった500円玉を手数料で目減りさせることなく、満額の価値をそのまま活用するための実践的なテクニックを4つ紹介します。
最も手軽で効果的なのが、「スーパーやドラッグストアのセルフレジでの買い物消費」です。現代のセルフレジは硬貨の一括投入に対応している機器が多く、1回のお会計につき10枚〜20枚程度の500円玉(5,000円〜10,000円分)を手数料なしで日常の食費・生活必需品購入に充てることができます。一度に投入できる硬貨の枚数上限(一般的に20〜30枚)を守れば、店舗側に迷惑をかけることもありません。
2つ目は、「銀行窓口の無料枠(1日50〜100枚)を使った分割入金」です。通勤路や生活圏内にゆうちょ銀行やメガバンクがある場合、平日の空いている時間帯に50枚(2万5,000円分)ずつ通帳へ預け入れを行います。数回に分けて入金すれば、手数料を1円も取られることなく全額を普通預金口座に移転できます。
3つ目は、「駅の券売機での交通系ICカード(Suica・PASMOなど)へのチャージ」です。小銭対応の券売機を利用し、チャージ金額を指定して500円玉を投入すれば、電子マネー化して交通費やコンビニ決済にシームレスに利用可能です。
継続性を高めるためには、「10万円貯まるごとに開けて口座へ移す缶タイプの貯金箱」を選ぶのが賢明です。100万円用の超特大缶は満杯になる前に挫折しやすいため、10万円(200枚)サイズを小さなゴールとして設定し、達成するたびに窓口の無料枠を使って口座へ移すサイクルを回すのが最も確実です。
【プロの結論】500円玉貯金が向いている人・おすすめできない人の判断基準
行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、500円玉貯金は「手元のお金をあえて不便な形にして浪費を防ぐ」という強力な強制貯蓄効果を持ちます。ただし、生活スタイルによって向き・不向きがはっきりと分かれます。
【500円玉貯金が向いている人】
- 日常的に現金を使う機会が多く、財布に小銭が溜まりやすい人
- デジタル上の数字よりも、物理的な貯金箱の重みや視覚的変化にモチベーションを感じる人
- 10万円単位で小まめにセルフレジ消費や無料枠預入を実行できるマメな人
【500円玉貯金をおすすめできない人】
- 買い物の9割以上をキャッシュレス決済で済ませている人(小銭を作るために無駄な買い物をする本末転倒に陥る)
- 数千枚貯まるまで放置し、最後に窓口で一括両替しようと考えている人(手数料で大損する)
- 資産運用として利息やポイント還元を最大化したい人(普通預金や新NISAでの自動積立が合理的)

【500円玉貯金】に関するよくある質問(FAQ)
Q1:新500円玉が貯金箱に入らない・ATMで弾かれることはありますか?
A1:2021年11月に発行開始された新500円硬貨は、2色構造(バイカラー・クラッド)と外周の異形斜めギザが特徴です。旧式の自動判別機能付き貯金箱では「異物」と認識されて弾かれる場合があります。また、駅の旧型券売機や街頭の古い自動販売機では未対応の機器も一部残っていますが、大手銀行の現行ATMや窓口では問題なく入出金が可能です。
Q2:セルフレジに一度に何枚まで500円玉を投入できますか?
A2:機械の型式や店舗の設定により異なりますが、一般的には「1会計あたり硬貨20枚〜30枚まで」が標準的な受け入れ上限です。法律(通貨の単位及び貨幣の発行等に関する法律第7条)では同一金種20枚までが法貨としての強制通用力を持つと定められており、20枚を超えると機械が詰まったり警告が表示されたりすることがあります。1回の買い物で使う枚数は10〜20枚程度に留めるのが安全です。
Q3:硬貨を手数料なしで紙幣に両替する裏ワザはありますか?
A3:直接「両替」を依頼すると手数料が発生するため、「自分の口座への入金」を利用するのが最も賢い方法です。窓口やATMの硬貨無料枠(三菱UFJなら100枚、ゆうちょ窓口なら50枚)を使って一度口座に入金し、その後すぐに千円札や一万円札としてATMから引き出せば、実質的に手数料ゼロで紙幣化できます。
まとめ:時代に合わせた「痛みのない小銭貯金」へのシフト
硬貨取扱手数料が定着した現代において、500円玉貯金は「ただ貯めて最後にまとめて持っていく」という古いスタイルのままでは損をするリスクが高くなりました。しかし、仕組みと出口戦略を正しく理解していれば、手軽にお金を貯める手段として今なお優れた効果を発揮します。
無理にキャッシュレス決済をやめてまで小銭を作る必要はありません。日常の現金払いで手元に残った500円玉を「開かない缶」に落とし込み、10万円程度貯まったらセルフレジや銀行の無料枠を活用してスマートに循環させる。この基本ルールを守ることが、手数料時代における最も賢い500円玉貯金の付き合い方です。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。